【東京都R8予算】女性の活躍推進に向けた職場環境改善プロジェクト
masashi0025
行政情報ポータル
※本記事はAIが生成したものを加工して掲載しています。
※各施策についての理解の深度化や、政策立案のアイデア探しを目的にしています。
※生成AIの進化にあわせて作り直すため、ファクトチェックは今後行う予定です。
※掲載内容を使用する際は、各行政機関の公表資料を別途ご確認ください。
出典:東京都「令和7年度「東京都年次財務報告書」の作成について」令和8年9月15日
東京都財務局は令和8年9月15日、令和7年度の「東京都年次財務報告書」を作成したと発表しました。複式簿記・発生主義会計による令和7年度普通会計決算がまとまったことを受け、新公会計制度により作成された財務諸表などを用いて、都全体の財務の実態をマクロ的な視点から分析したものです。都は本報告書を、民間企業でいえば会社の経営状況を株主や投資家に報告するアニュアル・レポートに相当するものと位置づけ、これまでの官庁会計と合わせて、より多面的に都の財政状況を示すものとしています。
報告書は報告編、解説編、参考表の三部で構成されます。報告編には決算のポイント、普通会計決算、新公会計制度による財務報告が収められ、解説編には都財政ファクトと地方税財政制度、参考表には東京都財務諸表と全体財務諸表が掲載されています。取り上げられたテーマは、結婚・子育て支援、脱炭素化、豪雨対策、物価高騰対策です。本編は単一ページ版と見開き版の二種類が用意され、概要版も別途公表されています。
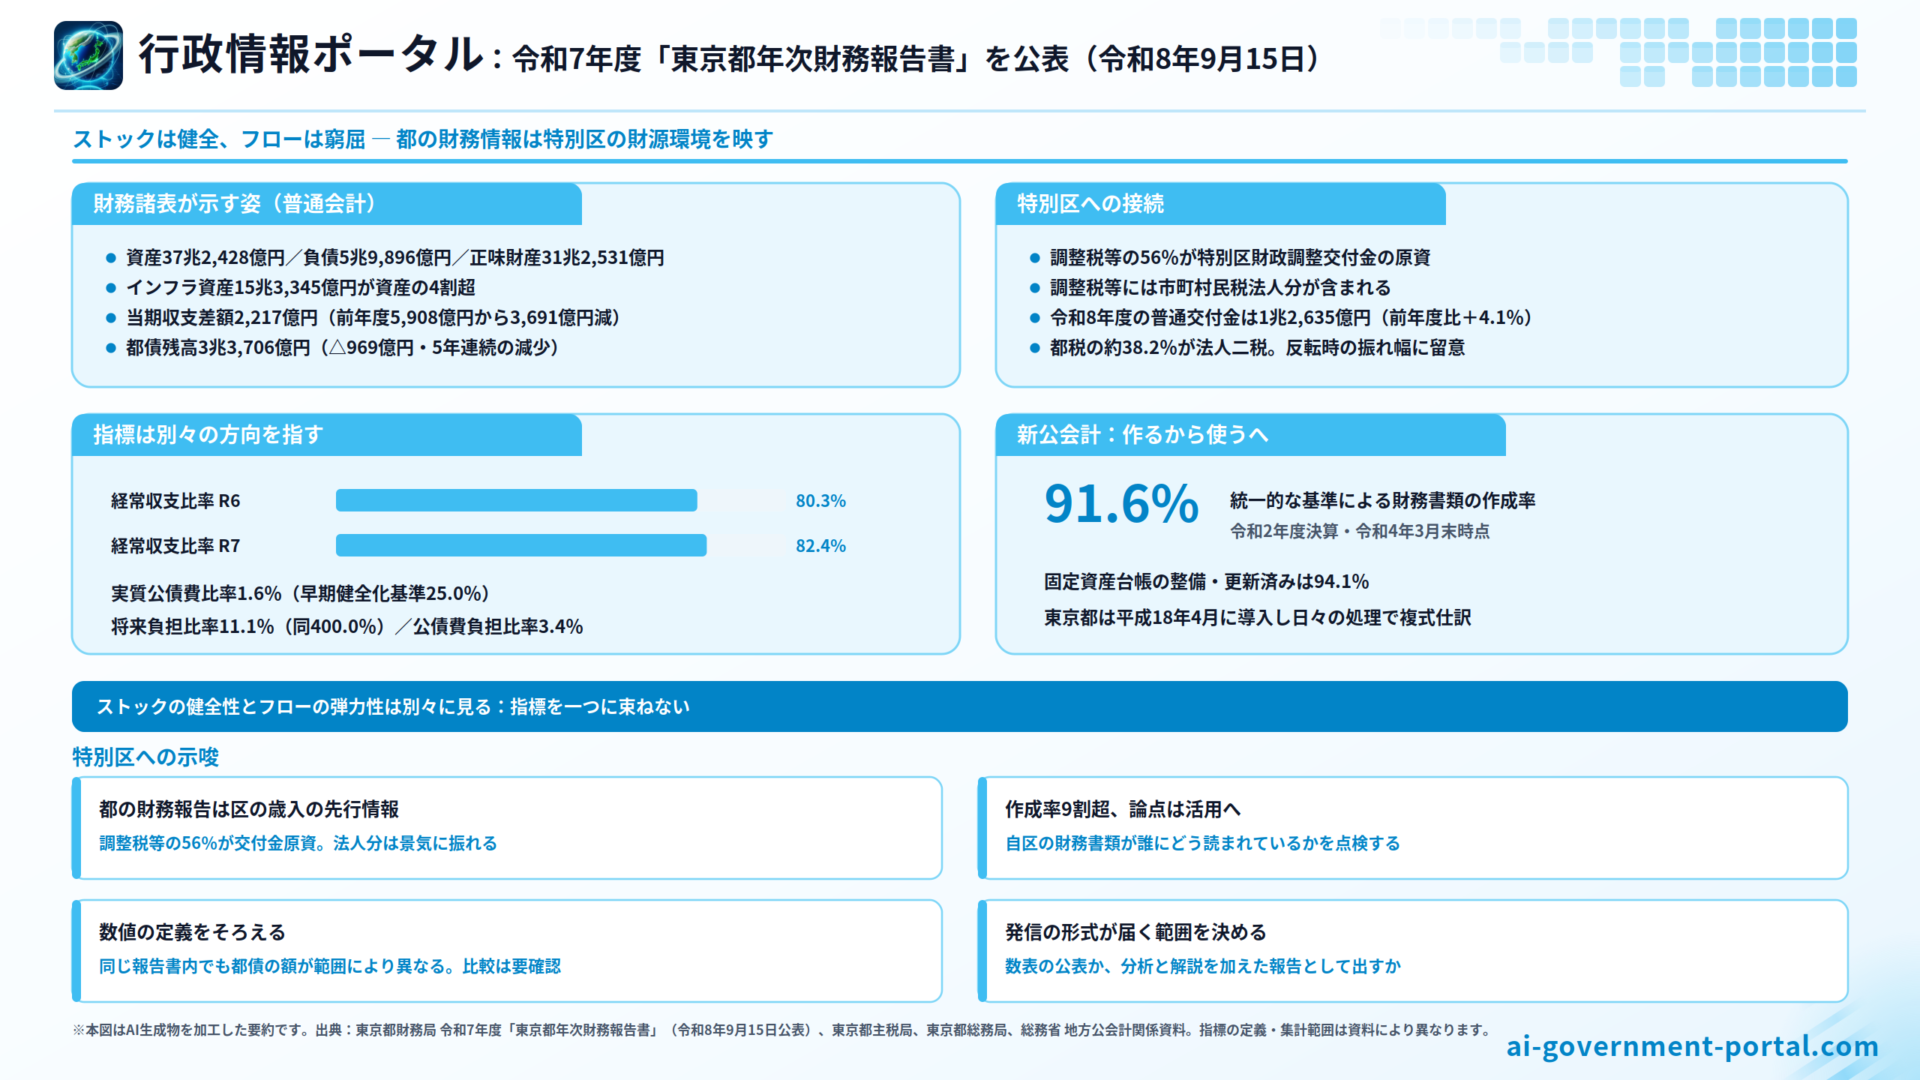
令和7年度の決算は、官庁会計ベースで歳入総額9兆7,869億円、歳出総額9兆2,540億円、形式収支5,329億円、実質収支27億円でした。財務諸表で見ると、資産合計は37兆2,428億円、負債合計は5兆9,896億円、正味財産は31兆2,531億円です。行政コスト計算書の当期収支差額は2,217億円で、前年度の5,908億円から3,691億円減少しました。都債残高は3兆3,706億円となり、前年度から969億円減って5年連続の減少です。
特別区の実務にとって、この報告書は二重の意味を持ちます。ひとつは、公会計情報を外部に向けてどう編集し発信するかという手法の参照例としての意味です。もうひとつは、都の財務情報そのものが区の財源環境を映す鏡だという意味です。都区財政調整交付金の原資となる調整税等は都が賦課徴収しており、都の税収構造と財政運営の状況は、区の歳入の見通しに直結しています。報告書を都の話として読み流すか、自区の財政見通しの材料として読むかで、得られるものは大きく変わります。
官庁会計は単式簿記・現金主義に立つため、一年間にいくら入っていくら出たかは正確に分かる一方、いくらの資産を持ち、いくらの負債を負い、その資産がどれだけ減価したかは見えません。庁舎や道路、橋りょうといった資産は取得した年度に支出として一度計上されるだけで、その後の価値の減少は会計上に現れません。
複式簿記・発生主義会計を加えることで、この見えない部分が可視化されます。資産37兆2,428億円のうちインフラ資産が15兆3,345億円を占めるという情報は、官庁会計の決算書からは得られません。減価償却を通じて資産の消耗をコストとして認識すれば、現在の行政サービスが将来の更新負担をどれだけ先送りしているかを議論する土台ができます。年次財務報告書の意義は、この土台を毎年度更新し続けている点にあります。
財務諸表を作ることと、それを使って分析し発信することは別の作業です。都は報告書をアニュアル・レポートに相当するものと明示し、決算のポイント、財務報告、都財政ファクト、地方税財政制度の解説という構成で編集しています。本編を単一ページ版と見開き版の二種類で用意し、概要版を別に出すという体裁も、読み手の用途を想定したものです。
財務書類そのものは数表の集合であり、専門的な訓練がなければ読み解けません。分析と解説を伴う報告書の形にして初めて、議会や住民、格付機関を含む外部の読み手に届きます。作成を目的化せず、発信までを制度の一部として設計している点は、公会計改革の実務において見落とされやすい論点です。
都区財政調整制度において、特別区財政調整交付金の原資となる調整税等は、固定資産税、市町村民税法人分、特別土地保有税、法人事業税交付対象額、固定資産税減収補填特別交付金で構成されます。これらはいずれも都が賦課徴収する税等であり、その動向は区の歳入に直接反映されます。
報告書は、都税収入における法人二税の割合が高く、景気変動に左右されやすい構造にあることを課題として挙げています。この指摘は区にとっても他人事ではありません。調整税等に含まれる市町村民税法人分は、景気の影響を受けやすい税目です。都の財務報告が示す税収構造の脆弱性は、区の財政調整交付金の変動可能性と裏表の関係にあります。
東京都が新たな公会計制度を導入したのは平成18年4月です。従来の官庁会計に複式簿記・発生主義会計の考え方を加味し、日々の会計処理の段階から複式簿記の処理を行う方式を採りました。導入の背景には、官庁会計方式では財務諸表の作成に時間がかかり、個別事業ごとの財務諸表を作成することが困難だという課題認識がありました。
決算が固まってから一括して仕訳を起こす方式では、財務諸表が出来上がるのは年度終了から相当の時間が経ってからになります。日々の処理の段階で複式の情報を取っておけば、作成の迅速化と、事業単位での細分化の両方が可能になります。年次財務報告書が毎年度この時期に公表できるのも、この仕組みが前提にあると考えられます。
都はこの方式を都内の他団体にも広げようとしてきました。東京都会計制度改革研究会には、平成26年6月末時点で東京都および都内58団体が参加しています。都独自の制度を都内に普及させる取組が、国の基準統一と並行して進められてきた経緯があります。
国の側の動きは都に遅れました。総務省が統一的な基準を公表したのは平成26年4月30日、そのマニュアルを公表したのは平成27年1月23日です。同時に、すべての地方公共団体において統一的な基準による地方公会計を整備するよう要請し、平成27年度から平成29年度までの3年間を整備期間としました。
整備は概ね進みました。令和4年3月末時点で、令和2年度決算に係る財務書類を作成済みの団体は1,638団体で全体の91.6%、都道府県は46団体で97.9%、指定都市は20団体で100%、指定都市を除く市区町村は1,592団体で91.4%です。固定資産台帳を整備または更新済みの団体は1,683団体で94.1%に達しています。
総務省は、経年比較や類似団体間の比較、財務書類等から得られた指標を用いた分析を行い、公共施設等の適正管理をはじめとする資産管理や予算編成等に積極的に活用することを求めています。施設別のセグメント分析により個別具体的な更新、統廃合、長寿命化を実施することも活用例として示されています。作成率が9割を超えた現在、論点は作ることから使うことへ移っています。
東京都年次財務報告書は単年度で完結する文書ではなく、毎年度作成されてきた蓄積の上にあります。今回の報告書が前年度との比較を随所で示せるのは、同じ様式で継続してきたからです。当期収支差額が前年度の5,908億円から2,217億円へ3,691億円減少したという事実も、経常収支比率が80.3%から82.4%へ2.1ポイント上昇したという事実も、比較可能な形で前年度の数値が残っているから把握できます。
公会計情報の価値は単年度の数値そのものより、時系列で追える点にあります。都債残高が5年連続で減少しているという評価も、複数年度の蓄積があって初めて可能になります。
令和7年度の普通会計決算は、歳入総額9兆7,869億円、歳出総額9兆2,540億円でした。形式収支は5,329億円、実質収支は27億円で、前年度の26億円とほぼ同水準です。実質収支が歳入規模のごく一部にとどまる状態は、歳入と歳出がほぼ均衡していることを示しています。
歳出の内訳では動きに差があります。一般歳出は4,165億円増で6.5%の増加、税連動経費等は797億円増で3.9%の増加となった一方、公債費は1,311億円減で29.7%の大幅な減少です。公債費の減少が一般歳出の増加を吸収する形で、全体の歳出が組まれたことが読み取れます。
貸借対照表では、資産合計が37兆2,428億円で前年度から694億円の増加、負債合計が5兆9,896億円で2,054億円の減少、正味財産が31兆2,531億円で2,748億円の増加となりました。資産がわずかに増え負債が減ったことで、正味財産が押し上げられた構図です。
資産の内訳では、インフラ資産が15兆3,345億円で1,747億円の増加、行政財産が8兆1,065億円で120億円の増加、基金積立金が4兆2,447億円で606億円の減少です。インフラ資産が資産全体の4割を超えており、道路や橋りょう、上下水道といった社会資本の蓄積が都の資産の中核を成していることが分かります。
なお、貸借対照表の負債の内訳として計上される都債の額と、報告書が推移を示す普通会計の都債残高とでは金額が異なっています。集計の範囲や考え方の違いによるものと考えられますが、どちらの数値を引用するかによって比較の意味が変わるため、他団体の数値と並べる際には定義の確認が必要です。
行政コスト計算書では、行政収入が8兆1,464億円、行政費用が7兆9,510億円と示され、通常収支差額は1,888億円、特別収支差額を加えた当期収支差額は2,217億円とされています。前年度の当期収支差額5,908億円と比べると3,691億円の減少であり、フローの余裕が大きく縮小したことになります。行政収入のうち地方税が約9割を占めるとされており、収入構造が税に大きく依存している点も示されています。
キャッシュ・フロー計算書は三つの区分で構成されます。行政サービス活動は6,631億円の収入超過、社会資本整備等投資活動は6,730億円の支出超過、財務活動は1,021億円の支出超過で、収支差額の合計は1,119億円の支出超過でした。日常の行政サービスで生み出した資金を社会資本の整備に投じ、なお不足する分を手元資金の取崩しで補ったという流れが読み取れます。都債に頼らずに投資を賄う姿勢が、財務活動の支出超過にも表れています。
都債残高は令和7年度末で3兆3,706億円となり、前年度から969億円、率にして2.8%減少しました。5年連続の減少です。発行額は1,722億円で前年度から157億円増えた一方、公債費は3,100億円で1,311億円減少しました。償還が発行を上回る状態が続いていることが、残高の減少につながっています。
基金残高は全体で2兆5,669億円となり、前年度から388億円増加しました。内訳は、財政調整基金が7,884億円で727億円の増加、3つのシティの実現に向けた基金等が1兆6,668億円で5億円の減少、その他の基金が1,117億円です。財政調整基金の積み増しが全体の増加を牽引した形です。
経常収支比率は82.4%で、前年度の80.3%から2.1ポイント上昇しました。報告書はこの上昇の要因として扶助費の増加を挙げています。公債費負担比率は3.4%で前年度の5.1%から低下しました。
健全化判断比率では、実質公債費比率が1.6%、将来負担比率が11.1%です。実質公債費比率の早期健全化基準は25.0%、都道府県の将来負担比率の早期健全化基準は400.0%であり、いずれも基準を大きく下回っています。債務の面での健全性は保たれている一方、経常経費の硬直化が進んでいるという、方向の異なる二つの動きが同時に表れていると読めます。
令和7年度の都税収入決算見込額は7兆2,279億円で、前年度から4,856億円、率にして7.2%の増加となり、5年連続の増収でした。税目別では、法人二税が2兆7,597億円で前年度比2,234億円、8.8%の増加、固定資産税・都市計画税が1兆8,259億円で2.4%の増加、個人都民税が1兆2,996億円で11.5%の増加、繰入地方消費税が8,421億円で8.0%の増加、その他が5,006億円で4.9%の増加です。法人二税が都税全体の約38.2%を占めており、報告書が指摘する景気変動への脆弱性はこの構成比に由来します。
この税収構造は特別区にも及びます。都区財政調整制度では、固定資産税、市町村民税法人分、特別土地保有税、法人事業税交付対象額、固定資産税減収補填特別交付金からなる調整税等の56%が特別区財政調整交付金として配分されます。配分割合は令和2年度から令和6年度にかけては55.1%でした。交付金は普通交付金と特別交付金に94対6の割合で分けられます。
令和8年度の都区財政調整の算定結果では、普通交付金の総額が1兆2,635億91百万円で前年度比4.1%の増、基準財政収入額が1兆6,542億28百万円で9.6%の増、基準財政需要額が2兆8,737億15百万円で6.8%の増となりました。交付対象は21区で、港区と渋谷区は基準財政収入額が需要額を上回るため不交付です。都の税収が5年連続で増加してきた局面では交付金も増えてきましたが、法人二税の比重が高い構造は、局面が反転したときの振れ幅の大きさも意味しています。
第一の理由は、説明責任の範囲が広がっていることです。官庁会計の決算書は、予算がどう執行されたかを示すことに主眼があり、議会の決算審査に応えるための文書です。しかし住民や市場が知りたいのは、執行の適正さだけでなく、この自治体が将来にわたって持続できるのかという点です。資産と負債、そして正味財産の推移は、その問いに答えるための情報です。
第二の理由は、資産管理の必要性です。インフラ資産が15兆円を超える規模で存在し、その多くが更新時期を迎えつつあるなかで、取得時の支出額しか記録に残らない会計では、更新にいくら必要かを見通せません。減価償却を通じて資産の消耗を認識する仕組みは、公共施設マネジメントの前提条件です。
第三の理由は、単年度主義の補完です。予算と決算は年度で区切られますが、行政の意思決定の影響は年度を越えて及びます。今年度の判断が将来の負担をどれだけ増やすかを数値で示すには、発生主義の情報が要ります。都債の発行を抑制した結果として残高が5年連続で減少したという評価も、ストックの視点があって初めて意味を持ちます。
第一の意図は、財政運営の余地を確保しておくことだと考えられます。都債残高が減少し、健全化判断比率が基準を大きく下回る状態を維持することは、将来の投資や緊急時の対応に備えて発行余力を残すことを意味します。報告書が後年度の財政負担を勘案しながら都債を適切に活用する方針を示していることも、この文脈で理解できます。
第二の意図は、財政運営の制約を可視化することです。経常収支比率の2.1ポイントの上昇と扶助費の増加という指摘、そして法人二税の比重が高く景気変動に左右されやすいという指摘は、いずれも財政の自由度が狭まる方向の材料です。好調な税収の局面でこうした課題を明示しておくことは、将来の歳出抑制を求める際の布石にもなり得ます。
第三の意図は、施策の成果と財政情報を接続することです。報告書が結婚・子育て支援、脱炭素化、豪雨対策、物価高騰対策というテーマを掲げていることは、財務情報を数表として示すだけでなく、何に使ったかという文脈とともに提示しようとする姿勢を示しています。
最も直接的に期待されるのは、資産の更新需要を織り込んだ中長期の財政見通しが立てやすくなることです。減価償却の情報が蓄積されれば、施設の更新がいつどの程度の規模で必要になるかを推計する精度が上がります。
次に、事業別・施設別の分析の基盤が整うことです。日々の会計処理の段階で複式の情報を取る方式は、事業単位での財務諸表の作成を容易にします。個別事業のコストを、直接経費だけでなく減価償却費や退職手当引当金の繰入れまで含めて把握できれば、事業の見直しの議論は具体性を増します。
第三に、外部への説明力の向上が見込まれます。アニュアル・レポートという形式は、財政に詳しくない読み手にも届きやすい構成を意識したものです。財政の状況を共有できる範囲が広がれば、歳出の優先順位をめぐる議論の質も変わる可能性があります。
第四に、他団体との比較可能性が高まります。統一的な基準による財務書類の作成率が9割を超えた現在、同種の団体との比較は以前より容易になっています。ただし後述のとおり、比較には注意も要ります。
第一の課題は、数値の定義をそろえることです。本記事でも触れたとおり、貸借対照表に計上される都債の額と、報告書が推移を示す普通会計の都債残高とでは金額が異なります。同じ団体の同じ報告書の中でさえこうした違いが生じるのですから、団体間で比較する際にはなおのこと定義の確認が欠かせません。財務書類の比較可能性は、基準が統一されただけでは自動的には得られません。
第二の課題は、作成方式の違いによる情報の粒度の差です。日々の処理の段階で複式仕訳を行う方式と、期末に一括して仕訳を起こす方式とでは、事業別の分析に使える情報の細かさが異なります。作成率の数字だけを見ていては、この差は見えません。
第三の課題は、活用の実質化です。総務省が資産管理や予算編成への積極的な活用を求めているとおり、財務書類は作ることが目的ではありません。しかし作成が義務的な事務として定着すると、担当課が毎年度同じ様式を埋めるだけになり、分析に使われないまま蓄積される可能性があります。年次財務報告書のような分析・発信の工程を制度に組み込めるかが分かれ目になります。
第四の課題は、フローの余裕の縮小への対応です。当期収支差額が前年度の5,908億円から2,217億円へ減少し、経常収支比率が82.4%へ上昇したという二つの動きは、いずれも同じ方向を指しています。税収が5年連続で増加した局面でこの水準であることを踏まえると、税収が反転した場合にどこまで耐えられるかという検討が次の論点になると考えられます。
第五の課題は、扶助費の増加という構造要因です。報告書は経常収支比率の上昇要因として扶助費の増加を挙げていますが、これは制度に起因する経費であり、団体の裁量で削減できる性質のものではありません。歳出の硬直化を財政指標として観測するだけでなく、要因分解して制度改正の議論につなげる作業が求められます。
第一の示唆は、都の財務報告書を自区の財源見通しの材料として読むことです。都区財政調整交付金の原資となる調整税等は都が賦課徴収しており、そのうち市町村民税法人分は景気変動の影響を受けやすい税目です。令和8年度の普通交付金は1兆2,635億91百万円で前年度比4.1%の増でしたが、これは都税収入が5年連続で増加した局面での数値です。報告書が法人二税の比重の高さを課題として明示していることは、区の側にとっては交付金の下振れリスクの所在を示す情報でもあります。都の財政運営の文書を区の財政課が読む理由は、ここにあります。
第二の示唆は、財務書類を作ることと使うことの間にある距離です。統一的な基準による財務書類の作成率は9割を超え、固定資産台帳の整備も進みました。しかし作成されたデータが公共施設の更新計画や予算編成の議論にどこまで使われているかは、団体によって差があると考えられます。自区の財務書類が毎年度どの会議に、どの資料として、誰に読まれているかを点検してみる価値があります。
第三の示唆は、発信形式の検討です。都は財務諸表をアニュアル・レポートに相当する報告書として編集し、本編と概要版を分けて公表しています。区が同じ規模の報告書を作る必要はありませんが、数表を貼り付けただけの公表にとどめるか、分析と解説を加えて発信するかで、情報が届く範囲は変わります。区の財務書類は、議会にも住民にも読まれないまま公表されている場合が少なくありません。
第四の示唆は、インフラ資産と施設の更新に対する視点です。都の資産37兆2,428億円のうちインフラ資産が15兆3,345億円を占めるという構成は、区にとっても構造としては共通します。区道、区立学校、区民施設といった資産の減価と更新需要を、財務書類から読み取れる形にしているかどうかが、公共施設マネジメントの精度を左右します。固定資産台帳が整備されただけで更新されていなければ、資産情報は急速に陳腐化します。
第五の示唆は、指標の読み方の共有です。経常収支比率が82.4%へ2.1ポイント上昇したという変化は、健全化判断比率が基準を大きく下回っているという事実とは別の方向を指しています。単一の指標で財政の健全性を語るのではなく、ストックの健全性とフローの弾力性を分けて見る読み方は、区の財政状況を議会や住民に説明する際にも有効です。財政指標の説明は数値を並べるだけになりがちですが、どの指標が何を測っているかを整理して示すことが、理解を得る近道になると考えられます。
東京都財務局が令和8年9月15日に公表した令和7年度の東京都年次財務報告書は、複式簿記・発生主義会計による普通会計決算をもとに、都全体の財務の実態をマクロ的に分析した文書です。都はこれを民間企業のアニュアル・レポートに相当するものと位置づけ、官庁会計と合わせて多面的に財政状況を示すとしています。報告編、解説編、参考表の三部構成で、結婚・子育て支援、脱炭素化、豪雨対策、物価高騰対策がテーマとして取り上げられました。
数値が示す令和7年度の姿は、ストックの健全性とフローの窮屈さが同居するものです。資産合計37兆2,428億円に対し負債合計は5兆9,896億円で、負債は前年度から2,054億円減りました。都債残高は3兆3,706億円で5年連続の減少、実質公債費比率1.6%、将来負担比率11.1%はいずれも早期健全化基準を大きく下回ります。一方で、行政コスト計算書の当期収支差額は前年度の5,908億円から2,217億円へ3,691億円減少し、経常収支比率は80.3%から82.4%へ2.1ポイント上昇しました。報告書はこの上昇の要因を扶助費の増加に求め、あわせて法人二税の比重が高く景気変動に左右されやすい税収構造を課題として挙げています。
特別区にとっての含意は二つあります。ひとつは、都の財務情報が区の財源環境を映しているということです。都区財政調整交付金の原資となる調整税等は都が賦課徴収し、その56%が特別区に配分されます。令和8年度の普通交付金は1兆2,635億91百万円で前年度比4.1%の増でしたが、これは都税収入が7兆2,279億円と5年連続で増加した局面での数値です。法人二税が都税の約38.2%を占める構造は、局面が反転したときの振れ幅の大きさも意味しています。
もうひとつは、公会計情報を作ることと使うことの距離です。統一的な基準による財務書類の作成率は9割を超え、固定資産台帳の整備も94%に達しました。しかし総務省が求める資産管理や予算編成への活用がどこまで実現しているかは別の問題です。都が平成18年度から日々の会計処理の段階で複式仕訳を行い、毎年度分析と発信を続けてきた蓄積は、作成率という数字では測れない差を生んでいます。自区の財務書類が誰にどう読まれているかを点検することは、新たな制度を導入するより先に着手できる作業だと考えられます。